
In Breve
- Qual è l'impatto della chiusura dello Stretto di Hormuz sul mercato del jet fuel?
- Ha costretto l'Europa a riorganizzare le importazioni, aumentando le forniture dagli Stati Uniti e dalla Nigeria.
- Quali sono i principali fornitori alternativi di jet fuel per l'Europa?
- Gli Stati Uniti e la Nigeria sono diventati i principali fornitori alternativi dopo la chiusura dello Stretto di Hormuz.
- Come sono cambiate le scorte di jet fuel in Europa?
- Le scorte di jet fuel sono rimaste limitate, con livelli inferiori a 30 giorni di consumo.
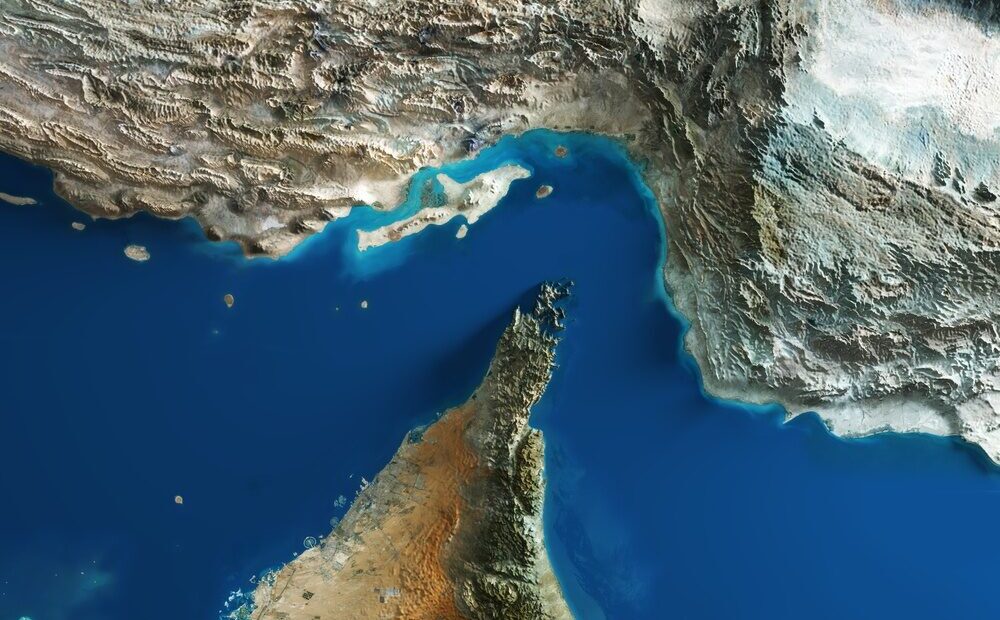
La recente chiusura dello Stretto di Hormuz ha avuto un impatto significativo sul mercato europeo del jet fuel, costringendo i paesi europei a riorganizzare le proprie fonti di approvvigionamento. Con l’aumento delle tensioni geopolitiche, l’Europa ha dovuto rivolgersi a fornitori alternativi, in particolare agli Stati Uniti e alla Nigeria.
A partire dal 28 febbraio 2026, la raffineria nigeriana Dangote ha incrementato la propria produzione, aggiungendo circa 40.000 barili al giorno destinati all’Europa rispetto allo stesso periodo dell’anno precedente. Questo ha contribuito a un aumento delle importazioni europee di jet fuel, che sono passate da circa 612.000 barili al giorno a gennaio a 750.000 a giugno, mantenendo questo livello anche a luglio.
Prima della crisi, l’Europa importava tra 550.000 e 600.000 barili al giorno di jet fuel, di cui circa 300.000 provenivano dal Medio Oriente attraverso lo Stretto di Hormuz. La chiusura di questo passaggio strategico ha quindi sottratto al mercato europeo quasi 300.000 barili al giorno, costringendo i paesi europei a cercare alternative.
Nel mese di aprile, Stati Uniti e Nigeria hanno coperto quasi il 75% delle importazioni europee, equivalenti a circa 375.000 barili al giorno. Le esportazioni statunitensi di jet fuel hanno raggiunto circa 443.000 barili al giorno in agosto, avvicinandosi al record di 455.000 barili di maggio.
Questa nuova capacità della raffineria Dangote ha trasformato la Nigeria in un fornitore sempre più cruciale per l’Europa. Tuttavia, la sostituzione dei volumi provenienti dal Medio Oriente non è avvenuta senza costi. Acquirenti in Europa, Asia e altrove si sono contesi le forniture disponibili, e le raffinerie europee hanno dovuto riallocare la produzione, con effetti visibili sul mercato dei prodotti distillati.
Nonostante l’Europa sia riuscita ad evitare una crisi acuta di jet fuel durante la stagione estiva, ha mostrato una crescente vulnerabilità sul diesel. Le importazioni di diesel sono scese da 1,97 milioni di barili al giorno a gennaio a 1,56 milioni a luglio. A metà agosto, il prezzo del diesel europeo ha superato quello del jet fuel per la prima volta in oltre un anno.
Le scorte di carburante per aviazione rimangono limitate: a luglio erano inferiori a 30 giorni di consumo, e ad agosto le scorte dell’hub ARA risultavano circa il 39% sotto la media degli ultimi cinque anni. Attualmente, il prezzo del jet fuel supera i 1.300 dollari per tonnellata, con i prezzi a termine più elevati rispetto a un mese fa e ai livelli di aprile. Questo ha impatti diretti sui costi di approvvigionamento e sui margini delle compagnie aeree.
Se la situazione dovesse protrarsi con lo Stretto chiuso, la risposta potrebbe arrivare dal lato dell’offerta, ad esempio con tagli di capacità durante l’inverno, quando la domanda di trasporto aereo è tradizionalmente più debole.
